2026
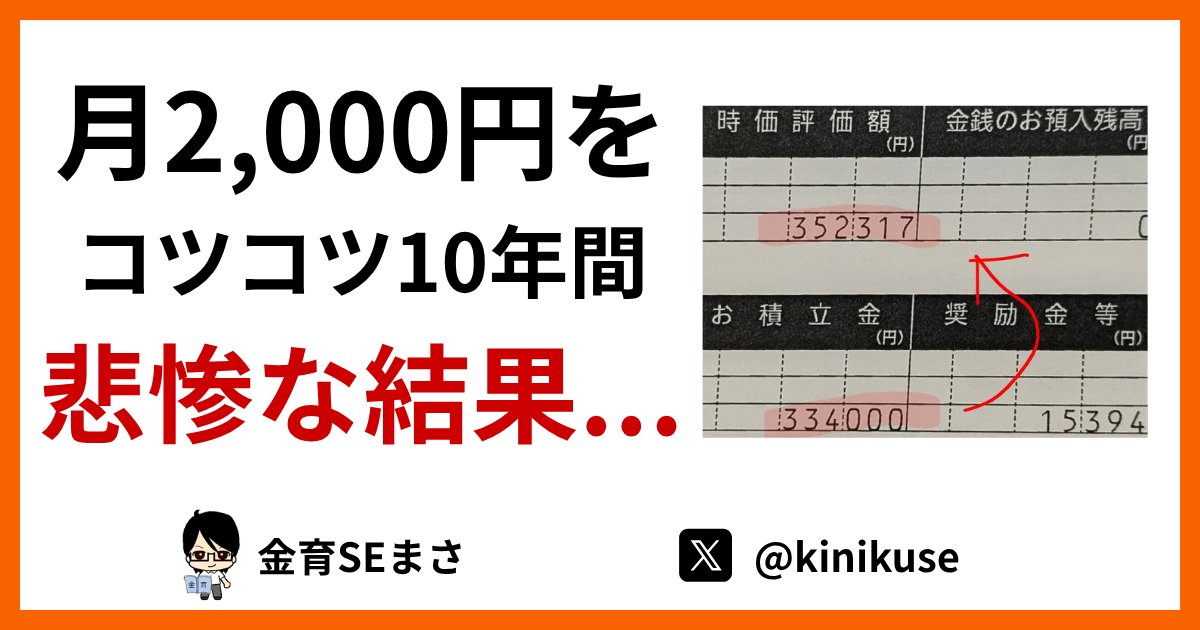
レバレッジ投資はなぜ沈没するのか?資産を削る「ボラティリティ・ドラッグ」と現物最強の証明
この記事で伝えたいこと
レバレッジは利益だけでなく、相場の上下で受けるダメージも増やす。平均値だけでは見えない弱点があります。
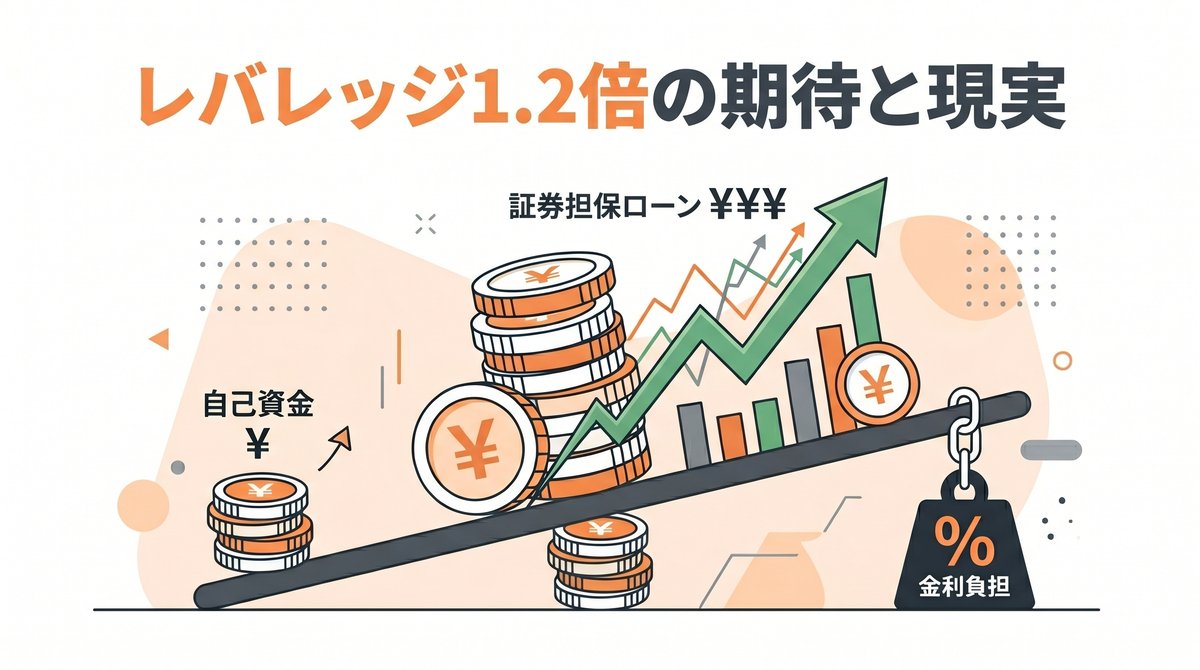
ナスダック「20年利回り15%」の罠。初心者がSNSのレバレッジ投資を真に受けてはいけない理由
この記事で伝えたいこと
「20年利回り15%」は期間の切り取りで印象が変わる。長期リターンの見方を検証します。
【2026年】電気代を毎年見直す「年次リバランス」の全思考|乗り換え先にコスモでんきを選んだ理由
この記事で伝えたいこと
電気契約は毎年見直すと節約余地がある。2026年はコスモでんきへ乗り換えました。